Domain ibrd.de kaufen?
Wir ziehen mit dem Projekt
ibrd.de um.
Sind Sie am Kauf der Domain
ibrd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibrd.de kaufen?
Werden Nachzahlungen versteuert?
Werden Nachzahlungen versteuert? Nachzahlungen können steuerpflichtig sein, je nachdem, um welche Art von Einkommen es sich handelt. Zum Beispiel können Nachzahlungen von Gehältern oder Renten steuerpflichtig sein. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Nachzahlungen zu prüfen, um sicherzustellen, dass sie korrekt versteuert werden. In einigen Fällen können Nachzahlungen auch steuerfrei sein, zum Beispiel wenn es sich um eine Rückzahlung von zu viel gezahlten Steuern handelt. Es empfiehlt sich, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Nachzahlungen korrekt behandelt werden. **
Wird Sonderzahlung versteuert?
Wird Sonderzahlung versteuert? Ja, Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen unterliegen der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Empfängers und dem Gesamteinkommen im Jahr. Arbeitgeber sind verpflichtet, die Steuern auf Sonderzahlungen einzubehalten und an das Finanzamt abzuführen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Ähnliche Suchbegriffe für Versteuert
Top-Angebote
Produkte zum Begriff Versteuert:
-
Pokémon Mega Entwicklung - BoosterTrommle deine Verbündeten zusammen und erlebe spannende Abenteuer in dieser heiß erwarteten Erweiterung. Lieferumfang: Ein Booster mit 10 Karten (darunter 3 Holokarten), sowie eine weitere Online-Code Karte5,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
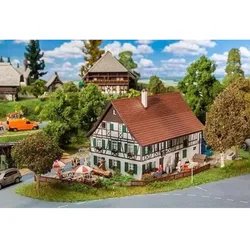
FALLER 130556 H0 Bauernhaus mit WirtschaftFortsetzung der beliebten Bauernhaus-Serie. Großes, zweigeschossiges Landhaus mit Gastronomie und unterschiedlicher Ziegeleindeckung. Im ehemaligen Wohnbereich mit Fachwerkobergeschoss, grünen Fensterläden und verbretterter Giebelspitze kehren heute Gäste ein. Der ehemalige Stall- und Scheunenbereich besitzt massive Tore mit rautenförmiger Aufdopplung und der Putz blättert. Fachwerk digital aufgedruckt. 177 x 116 x 120 mm Dieser Bausatz enthält: 454 Einzelteile in 7 Farben, Fensterfolie, 1 Gardinenmaske und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER EXPERT Plastikkleber.43,99 €*Versand: 7,49 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Werden Unterhaltszahlungen versteuert?
Werden Unterhaltszahlungen versteuert? Unterhaltszahlungen sind in der Regel steuerlich absetzbar für denjenigen, der sie erhält. Der Unterhaltspflichtige kann die Zahlungen hingegen nicht von der Steuer absetzen. Es gibt jedoch bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Unterhaltszahlungen steuerlich geltend gemacht werden können. Es ist daher ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man die steuerlichen Aspekte von Unterhaltszahlungen richtig versteht. **
-
Werden Transportkosten versteuert?
Transportkosten können in der Regel als Betriebsausgaben geltend gemacht werden, was bedeutet, dass sie steuerlich absetzbar sind. Allerdings müssen Transportkosten klar und eindeutig mit dem Geschäftsbetrieb in Verbindung stehen, um steuerlich anerkannt zu werden. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Transportkosten tatsächlich angefallen sind. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass man alle relevanten steuerlichen Vorschriften einhält. Letztendlich hängt die steuerliche Behandlung von Transportkosten von verschiedenen Faktoren ab, daher ist es wichtig, sich individuell beraten zu lassen. **
-
Wird Resturlaub versteuert?
Ja, Resturlaub wird in der Regel versteuert. Wenn ein Arbeitnehmer Resturlaub nicht mehr nehmen kann und stattdessen eine finanzielle Abgeltung erhält, wird diese Auszahlung wie normales Arbeitsentgelt behandelt und somit versteuert. Die Besteuerung erfolgt nach den üblichen Steuersätzen und unterliegt den Sozialversicherungsbeiträgen. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist empfehlenswert, sich bei steuerlichen Fragen an einen Steuerberater oder die Personalabteilung des Unternehmens zu wenden. **
-
Wird Nachtzulage versteuert?
Ja, Nachtzulagen sind steuerpflichtig. Sie werden wie normales Arbeitsentgelt behandelt und unterliegen daher der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers und anderen steuerlichen Abzügen. Es ist wichtig, die Nachtzulagen in der jährlichen Steuererklärung anzugeben, damit sie korrekt besteuert werden können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden. **

Wird Verlust versteuert?
Wird Verlust versteuert? Verluste können steuerlich geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dies kann dazu führen, dass weniger Steuern gezahlt werden müssen. Allerdings gibt es bestimmte Regeln und Beschränkungen, wie Verluste steuerlich berücksichtigt werden können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Verluste korrekt in der Steuererklärung angegeben werden. In einigen Fällen können Verluste auch über mehrere Jahre hinweg vorgetragen und mit zukünftigen Gewinnen verrechnet werden. **
Wird metallrente versteuert?
Metallrente ist eine Form der betrieblichen Altersvorsorge, bei der Arbeitnehmer in der Metall- und Elektroindustrie von ihrem Arbeitgeber unterstützt werden. Die Beiträge zur Metallrente werden steuer- und sozialversicherungsfrei eingezahlt, was bedeutet, dass sie während der Ansparphase steuerlich begünstigt sind. Allerdings müssen die Leistungen aus der Metallrente im Rentenalter versteuert werden. Die Besteuerung erfolgt nach dem sogenannten nachgelagerten Besteuerungsprinzip, das bedeutet, dass die Rentenzahlungen im Ruhestand mit dem individuellen Steuersatz versteuert werden. Es ist wichtig zu beachten, dass die steuerliche Behandlung von betrieblicher Altersvorsorge individuell unterschiedlich sein kann und von verschiedenen Faktoren wie der Höhe der Rentenzahlungen und dem persönlichen Steuersatz abhängt. Es empfiehlt sich daher, sich bei steuerlichen Fragen zur Metallrente an einen Steuerberater oder an das zuständige Finanzamt zu wenden, um eine individuelle Beratung zu erhalten. **
Top-Angebote
Produkte zum Begriff Versteuert:
-
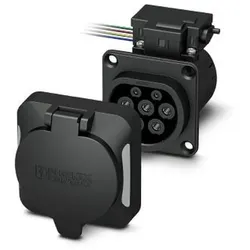
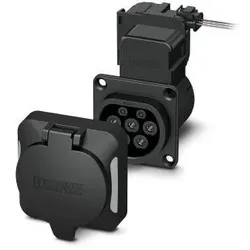
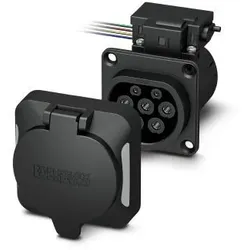
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pokémon Mega Entwicklung - BoosterTrommle deine Verbündeten zusammen und erlebe spannende Abenteuer in dieser heiß erwarteten Erweiterung. Lieferumfang: Ein Booster mit 10 Karten (darunter 3 Holokarten), sowie eine weitere Online-Code Karte5,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Werden Nachzahlungen versteuert?
Werden Nachzahlungen versteuert? Nachzahlungen können steuerpflichtig sein, je nachdem, um welche Art von Einkommen es sich handelt. Zum Beispiel können Nachzahlungen von Gehältern oder Renten steuerpflichtig sein. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Nachzahlungen zu prüfen, um sicherzustellen, dass sie korrekt versteuert werden. In einigen Fällen können Nachzahlungen auch steuerfrei sein, zum Beispiel wenn es sich um eine Rückzahlung von zu viel gezahlten Steuern handelt. Es empfiehlt sich, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Nachzahlungen korrekt behandelt werden. **
-
Wird Sonderzahlung versteuert?
Wird Sonderzahlung versteuert? Ja, Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen unterliegen der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Empfängers und dem Gesamteinkommen im Jahr. Arbeitgeber sind verpflichtet, die Steuern auf Sonderzahlungen einzubehalten und an das Finanzamt abzuführen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Werden Unterhaltszahlungen versteuert?
Werden Unterhaltszahlungen versteuert? Unterhaltszahlungen sind in der Regel steuerlich absetzbar für denjenigen, der sie erhält. Der Unterhaltspflichtige kann die Zahlungen hingegen nicht von der Steuer absetzen. Es gibt jedoch bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Unterhaltszahlungen steuerlich geltend gemacht werden können. Es ist daher ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man die steuerlichen Aspekte von Unterhaltszahlungen richtig versteht. **
-
Werden Transportkosten versteuert?
Transportkosten können in der Regel als Betriebsausgaben geltend gemacht werden, was bedeutet, dass sie steuerlich absetzbar sind. Allerdings müssen Transportkosten klar und eindeutig mit dem Geschäftsbetrieb in Verbindung stehen, um steuerlich anerkannt zu werden. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Transportkosten tatsächlich angefallen sind. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass man alle relevanten steuerlichen Vorschriften einhält. Letztendlich hängt die steuerliche Behandlung von Transportkosten von verschiedenen Faktoren ab, daher ist es wichtig, sich individuell beraten zu lassen. **
Ähnliche Suchbegriffe für Versteuert
-
FALLER 130556 H0 Bauernhaus mit WirtschaftFortsetzung der beliebten Bauernhaus-Serie. Großes, zweigeschossiges Landhaus mit Gastronomie und unterschiedlicher Ziegeleindeckung. Im ehemaligen Wohnbereich mit Fachwerkobergeschoss, grünen Fensterläden und verbretterter Giebelspitze kehren heute Gäste ein. Der ehemalige Stall- und Scheunenbereich besitzt massive Tore mit rautenförmiger Aufdopplung und der Putz blättert. Fachwerk digital aufgedruckt. 177 x 116 x 120 mm Dieser Bausatz enthält: 454 Einzelteile in 7 Farben, Fensterfolie, 1 Gardinenmaske und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER EXPERT Plastikkleber.43,99 €*Versand: 7,49 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Resturlaub versteuert?
Ja, Resturlaub wird in der Regel versteuert. Wenn ein Arbeitnehmer Resturlaub nicht mehr nehmen kann und stattdessen eine finanzielle Abgeltung erhält, wird diese Auszahlung wie normales Arbeitsentgelt behandelt und somit versteuert. Die Besteuerung erfolgt nach den üblichen Steuersätzen und unterliegt den Sozialversicherungsbeiträgen. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist empfehlenswert, sich bei steuerlichen Fragen an einen Steuerberater oder die Personalabteilung des Unternehmens zu wenden. **
-
Wird Nachtzulage versteuert?
Ja, Nachtzulagen sind steuerpflichtig. Sie werden wie normales Arbeitsentgelt behandelt und unterliegen daher der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers und anderen steuerlichen Abzügen. Es ist wichtig, die Nachtzulagen in der jährlichen Steuererklärung anzugeben, damit sie korrekt besteuert werden können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
-
Wird Verlust versteuert?
Wird Verlust versteuert? Verluste können steuerlich geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dies kann dazu führen, dass weniger Steuern gezahlt werden müssen. Allerdings gibt es bestimmte Regeln und Beschränkungen, wie Verluste steuerlich berücksichtigt werden können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Verluste korrekt in der Steuererklärung angegeben werden. In einigen Fällen können Verluste auch über mehrere Jahre hinweg vorgetragen und mit zukünftigen Gewinnen verrechnet werden. **
-
Wird metallrente versteuert?
Metallrente ist eine Form der betrieblichen Altersvorsorge, bei der Arbeitnehmer in der Metall- und Elektroindustrie von ihrem Arbeitgeber unterstützt werden. Die Beiträge zur Metallrente werden steuer- und sozialversicherungsfrei eingezahlt, was bedeutet, dass sie während der Ansparphase steuerlich begünstigt sind. Allerdings müssen die Leistungen aus der Metallrente im Rentenalter versteuert werden. Die Besteuerung erfolgt nach dem sogenannten nachgelagerten Besteuerungsprinzip, das bedeutet, dass die Rentenzahlungen im Ruhestand mit dem individuellen Steuersatz versteuert werden. Es ist wichtig zu beachten, dass die steuerliche Behandlung von betrieblicher Altersvorsorge individuell unterschiedlich sein kann und von verschiedenen Faktoren wie der Höhe der Rentenzahlungen und dem persönlichen Steuersatz abhängt. Es empfiehlt sich daher, sich bei steuerlichen Fragen zur Metallrente an einen Steuerberater oder an das zuständige Finanzamt zu wenden, um eine individuelle Beratung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.